Frutas y verduras: el rubro donde más vale comparar antes de llenar el changuito
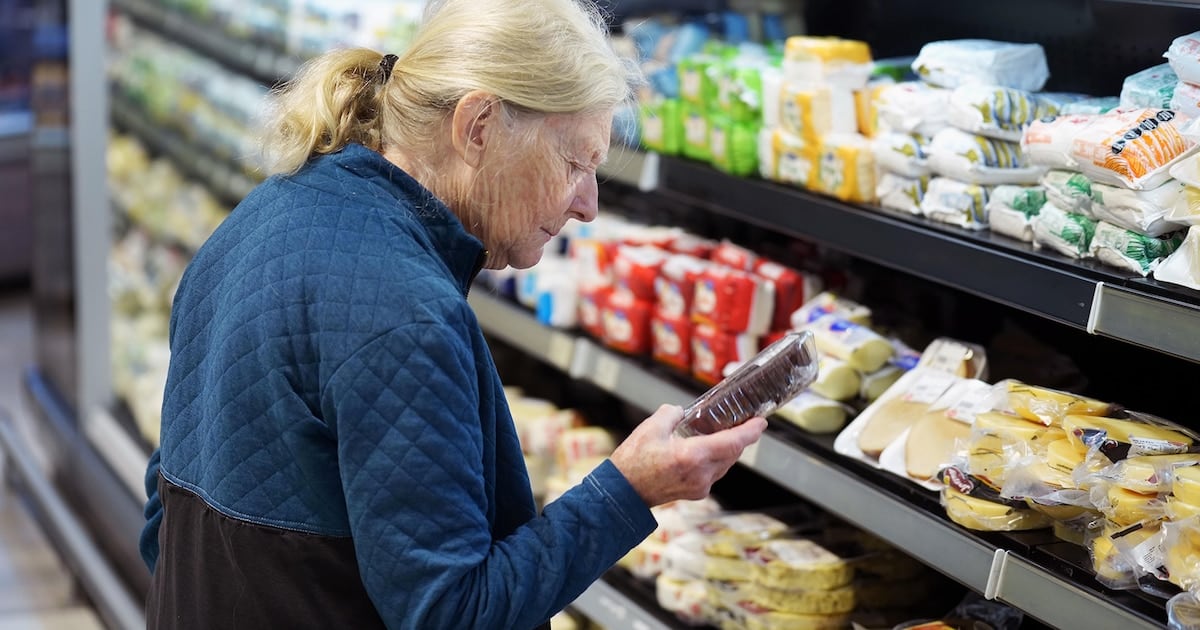
Un relevamiento de la Universidad de San Andrews mostró que la dispersión de precios entre supermercados llegó al 9,2% en frutas y verduras durante septiembre, mientras farmacia se mantuvo casi plana. La Patagonia quedó otra vez por encima del promedio nacional.
La mañana arrancó fresca en las quintas del cinturón verde bonarense, con una brisa que todavía no termina de definir si el calor del verano va a apurar los maíces o si, por el contrario, vamos a ganar algunos días para terminar de cuajar los tomates que en esta semana empiezan a pintarse a la sombra del parral, y esa incertidumbre climática que vive el productor a diario es, en buena medida, la misma que después se traduce en la góndola: cuando el surco sufre, la verdulería lo cobra, y cuando el surco sobra, el precio se mueve en un abanico mucho más amplio del que el consumidor imagina cada vez que elige un supermercado o simplemente cambia de barrio para hacer la compra.
Qué midió el informe y qué encontró
El trabajo, que lleva la firma de la Escuela de Negocios de la Universidad de San Andrews y se publica dentro de los Indicadores de Coyuntura Económica de octubre de 2026, tomó como base la información que vuelca el Sistema Electrónico de Publicidad de Precios Argentinos (SEPA) y la cruzó por categoría, por zona y por comercio para construir un mapa muy claro de dónde conviene mirar con lupa antes de pagar. La fotografía que dejó septiembre confirma una sospecha que arrastramos los que vamos todos los jueves al super: no todos los rubros se comportan igual, y hay algunos donde comparar realmente puede cambiar el ticket final.
En el promedio de las diecisiete categorías relevadas, la diferencia de precios entre supermercados fue del 3,6%, un número que durante todo 2026 se mantuvo en una franja muy estrecha, entre 3,5% y 3,7%. Pero ese promedio, como casi todos los promedios, esconde lo más importante: detrás de esa cifra estable hay rubros que se mueven mucho y rubros que apenas se inmutan.
Las dispersiones: dónde se mueve el precio y dónde no
- Frutas y verduras: 9,2% de diferencia entre supermercados, el rubro más disperso del relevamiento.
- Comidas preparadas: 5,8%, el segundo con mayor brecha entre comercios.
- Carnes: 3,9% y almacén: 3,7%, en el medio de la tabla.
- Desayuno y merienda y golosinas: 3,6%; productos frescos: 3,5%; limpieza y bebidas: 3,4%.
- Congelados y cuidado infantil: 2,9% en ambos casos.
- Panadería: 2,4%; electrodomésticos: 2,1%; farmacia: 1,8%, el rubro más parejo de todos.
El ranking lo dice todo: cuanto más perecedero y más expuesto a la cadena del frío y del flete corto está un producto, más se mueve el precio entre bocas de expendio. Y a la inversa, cuanto más industrializado y estandarizado es el envase, más parejos se vuelven los valores en cualquier cadena.
La cuestión regional: la Patagonia otra vez arriba
En el corte por regiones, la Patagonia volvió a quedar como la más cara del país, con precios un 3,4% por encima de la media nacional, mientras que el Gran Buenos Aires se ubicó un 5,5% por debajo y la Ciudad de Buenos Aires, un 5,2% por debajo, lo que dejó una distancia entre extremos de 8,9 puntos porcentuales. El Noroeste, en tanto, se quedó con el primer lugar en seis categorías, entre ellas carnes y frutas y verduras, confirmando que la dispersión no es solo entre cadenas sino también entre territorios.
El caso más elocuente fue el de golosinas, donde la Patagonia se posicionó un 16,1% por encima del promedio nacional y CABA, un 16,5% por debajo: casi treinta y tres puntos de distancia entre los dos extremos, una brecha que se explica menos por el costo del producto en sí y más por la logística, los fletes y la estructura de cada mercado regional.
“Cuando te dicen que la inflación baja, yo miro el precio del kilo de tomate en la feria de San Pedro y el de la verdulería de la esquina: nunca son iguales, y a veces ni se parecen. Comparar sirve, pero no alcanza.”Carlos, productor de la zona de San Pedro
Lo que el Estado todavía no resolvió
El informe, que es riguroso y describe con mucha claridad la foto de septiembre, deja sin embargo una pregunta abierta que el Estado todavía no termina de resolver: si el SEPA publica los precios y si la Universidad puede medir con precisión la dispersión por rubro y por región, por qué no existe todavía una herramienta oficial, accesible desde el celular, que le permita al consumidor ver de un vistazo dónde conviene comprar cada producto en su propia ciudad. Los datos están, los relevamientos se publican, los analistas los discuten, pero en el mostrador, del surco a la góndola, el que sigue pagando la diferencia es el bolsillo de siempre.