Nu presentó una cuenta multidivisa respaldada en stablecoins y con rendimiento diario: cómo funciona y qué puede cambiar para los usuarios en Argentina
El banco digital, que ya supera los 140 millones de clientes en América Latina, lanzó Nu Global con operatoria en más de 35 países. El producto se custodia en Suiza, convierte los fondos en dólares o euros digitales y promete intereses de hasta 3,50% anual. Mientras tanto, la compañía aclaró que por ahora no hay negociaciones para abrir una entidad local.
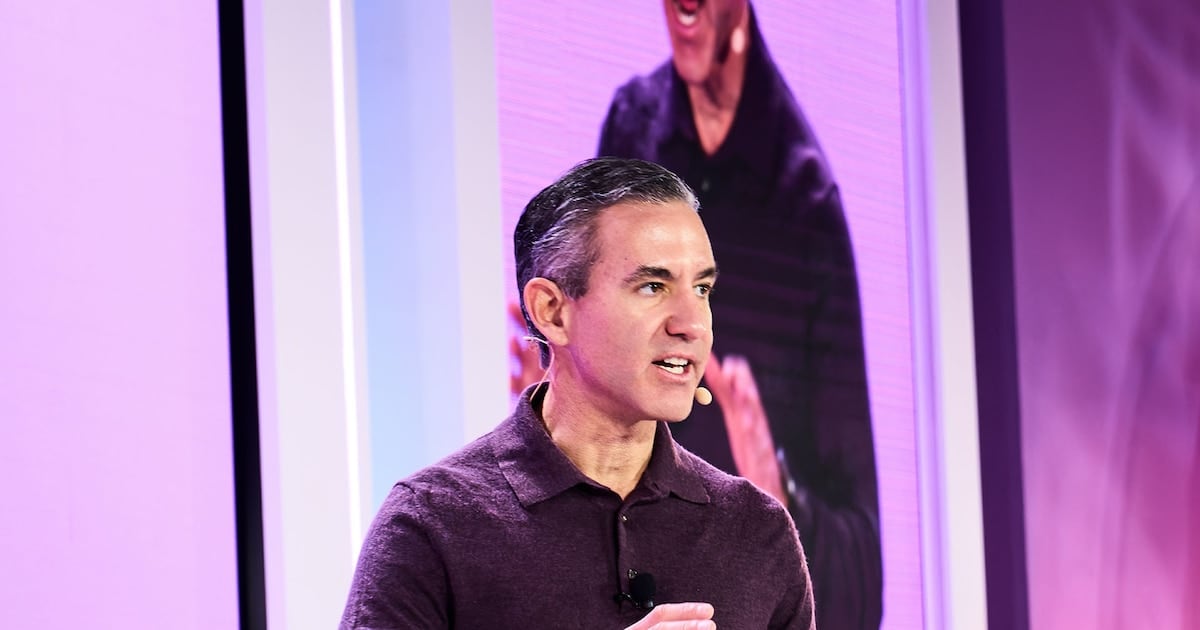
El banco digital Nu, que según datos de la propia compañía ya cuenta con más de 140 millones de clientes en América Latina, presentó en Miami una nueva línea de productos financieros bautizada Nu Global, una cuenta multidivisa que permite enviar y recibir dinero en más de 35 países sin necesidad de abrir una cuenta en una entidad local de cada destino. La propuesta, que se apoya en tecnología de criptoactivos y en la custodia de una entidad suiza, fue diseñada para usuarios que mueven fondos de manera frecuente entre países y que, hasta ahora, debían sortear trabas regulatorias, comisiones cambiarias y diferencias de tipo de cambio en cada operación.
Vamos a los números: cómo está compuesta la oferta
- Alcance geográfico: envíos y recepciones habilitados en más de 35 países, con un primer despliegue concentrado en Europa y América Latina. Argentina figura entre los destinos disponibles.
- Respaldo y registro: la apertura se canaliza a través de Sygnum Bank, un banco con sede en Suiza. El usuario no necesita abrir una cuenta en la Argentina ni gestionar licencias locales.
- Conversión automática: los fondos depositados se transforman en USDC (dólar digital) o EURC (euro digital), dos stablecoins cuyo valor replica respectivamente al dólar estadounidense y al euro.
- Rendimientos diarios: 3,50% anual sobre los saldos en USDC y 2,20% anual sobre los saldos en EURC.
- Tarjeta internacional: el paquete incluye una tarjeta virtual Mastercard para consumos en el exterior.
- Acceso a criptomonedas: la plataforma permitirá además comprar y mantener activos digitales como Bitcoin y Ethereum.
En paralelo al lanzamiento de Nu Global, la compañía confirmó su desembarco formal en Estados Unidos, donde el servicio estará habilitado para transferir dólares hacia Brasil, México y Colombia, con acreditación final en las monedas locales de cada país. La conversión, según explicó la empresa, se realiza mediante criptomonedas que actúan como puente entre ambas puntas de la operación. De ese modo, el usuario evita, en teoría, el circuito tradicional de bancos corresponsales, que suele encarecer y demorar las transferencias internacionales.
“En todos los países del mundo la necesidad es la misma: los clientes quieren que los traten bien”David Vélez, fundador de Nu
Vélez, durante la presentación en Miami, apuntó además que la meta de la compañía es que transferir dinero entre países sea tan sencillo y transparente como mandar un mensaje de WhatsApp. La declaración, de neto corte comercial, se inscribe en la estrategia global de la firma, que en los últimos años expandió su base de usuarios en Brasil, México y Colombia y que ahora busca posicionarse como una infraestructura de pagos transfronterizos para toda la región.
La comparación con 2023 y el cuadro local
En relación con el año anterior, el lanzamiento de Nu Global marca un salto cualitativo para la compañía: hasta 2023, la propuesta de la firma en América Latina se concentraba en cuentas en moneda local con tarjeta de débito y, en algunos mercados, en la posibilidad de mantener saldos en dólares dentro de fronteras nacionales. La nueva cuenta multidivisa incorpora por primera vez un componente criptoactivo estable, rendimientos diarios y un alcance regional que excede al país de residencia del cliente, elementos que hasta ahora no formaban parte del menú ofrecido por el banco digital en la región.
Sobre una eventual llegada de Nu a la Argentina como entidad con licencia local, Vélez confirmó que por el momento no hay negociaciones activas. No obstante, describió al país como un mercado muy grande con mucho interés por parte de la compañía y señaló que la firma ha mantenido equipos de trabajo en el territorio argentino por el nivel de talento disponible. El fundador aclaró, además, que si la empresa decidiera operar localmente, su preferencia sería construir desde cero antes que adquirir una entidad ya existente, una definición que deja abierta la puerta pero no la compromete con plazos concretos.
En lo que hace al bolsillo de una familia del norte argentino, la novedad puede traducirse, en principio, en un canal adicional para recibir remesas desde el exterior o para enviar dinero a familiares en otros países, con la promesa de comisiones más bajas que las cobradas por bancos tradicionales y por casas de cambio. La posibilidad de mantener saldos en dólares o euros digitales con un rendimiento diario del 3,50% anual en USDC, en un contexto donde los plazos fijos en pesos difícilmente equiparan esa tasa en términos reales, también abre un interrogante sobre el desplazamiento de ahorro hacia instrumentos digitales atados a monedas fuertes. La letra chica, sin embargo, será determinante: el producto depende de la regulación de cada país, de la volatilidad de las stablecoins y de las políticas de Sygnum Bank como custodio, factores que condicionarán la masificación o no de esta alternativa entre los usuarios argentinos.