Una ventana en UVA para comprar el auto: la apuesta del Banco Nación que reabre el debate sobre el salario atado a la inflación
Desde el lunes 7 de septiembre, la banca oficial ofrece préstamos indexados para adquirir vehículos 0 km y usados de hasta una década, con un tope de $100 millones por persona y sin prenda; la cuota inicial puede ser hasta un 30% más baja que la línea tradicional, aunque el capital se actualiza con el índice.
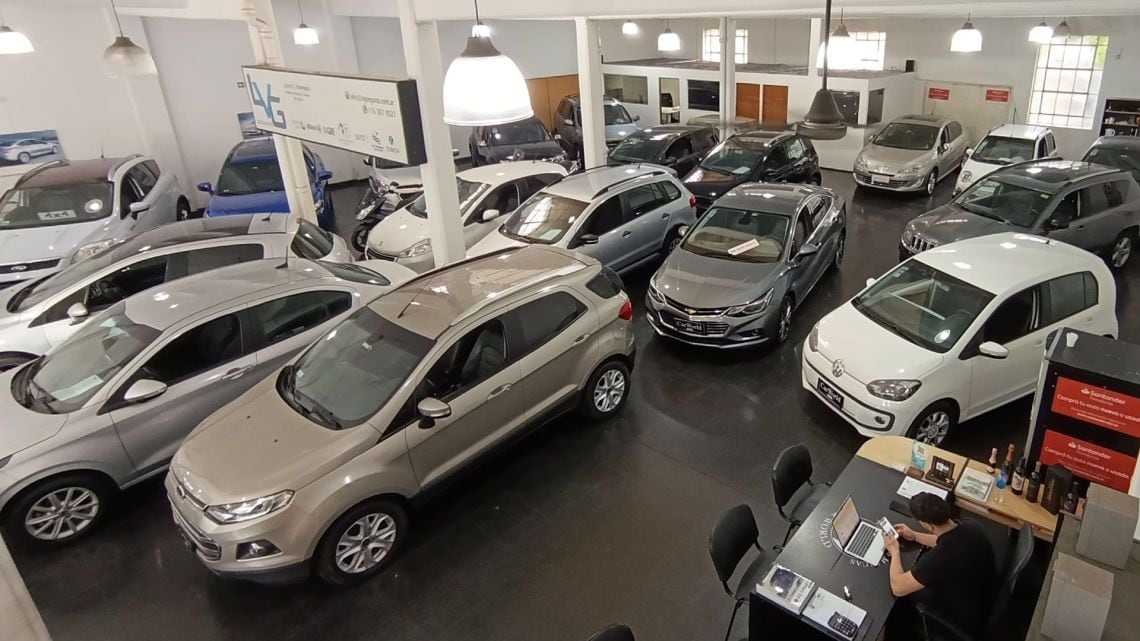
Una mañana templada, de esas que todavía dejan la térmica cerca de los veinte grados en la pampa húmeda, me sirve de marco para contarles lo que acaba de mover el Banco Nación: a partir del lunes 7 de septiembre abrió una línea de créditos en UVA destinada a la compra de autos, pickups y utilitarios, tanto 0 kilómetro como usados con hasta diez años de antigüedad, con un tope de cien millones de pesos por solicitante, sin prenda y con financiación del cien por ciento del valor del rodado.
Lo más llamativo, a mi entender, no es el techo de cien millones sino la diferencia de arranque entre pagar en UVA o pagar en pesos: para un préstamo de diez millones a sesenta meses, un cliente con haberes en el banco pasaría de una cuota inicial de 424.330 pesos en la línea tradicional a 292.656 en la nueva operatoria; para quienes no cobran sueldo en la entidad, la comparación va de 508.664 a 343.333, siempre según los ejemplos orientativos difundidos por la propia banca oficial.
Cómo funciona la línea y qué cambia respecto del crédito tradicional
El préstamo puede gestionarse en más de 1.400 concesionarios adheridos y 1.800 puntos de venta del país, con presentación del DNI y un proceso 100% online. Las tasas son variables y se calculan sobre el índice UVA: UVA más 19% TNA para clientes con haberes o jubilación en el Banco Nación, y UVA más 25% TNA para el resto. Los plazos van de doce a sesenta meses y la cuota no puede superar el 25% de los ingresos netos del solicitante.
- Monto máximo: $100 millones por persona, sin prenda y hasta el 100% del valor del vehículo.
- Trámite: más de 1.400 concesionarios adheridos, 1.800 puntos de venta y gestión online con DNI.
- Tasa: UVA + 19% TNA para clientes con haberes; UVA + 25% TNA para el resto.
- Plazo: entre 12 y 60 meses, con cuota limitada al 25% del ingreso neto.
- Tope opcional: prima adicional de 1 punto anual que vincula la cuota al Coeficiente de Variación Salarial (CVS).
La letra chica: ajuste por inflación y referencia salarial
La cuota inicial más barata tiene una contracara que el banco no oculta: el capital se ajusta por la evolución del índice UVA, de modo que el valor mensual a pagar puede moverse a lo largo del préstamo. Para ordenar esa incertidumbre, la línea ofrece la posibilidad de pagar un punto porcentual anual extra y acceder a un tope atado al Coeficiente de Variación Salarial (CVS), una suerte de red pensada para dar previsibilidad cuando la inflación se desboca. La línea tradicional en pesos, en cambio, mantiene tasa fija del 36% TNA para clientes con haberes y previsional, y del 46% TNA para el resto, con plazos de hasta setenta y dos meses y un tope de cuota sobre ingresos del 30% al 35% según el perfil.
Del mostrador al concesionario: la mirada de un vendedor
“En el mostrador te dicen que con la UVA arrancás pagando bastante menos, y eso mueve la consulta, pero después hay que explicarle al cliente que la cuota puede subir si la inflación se vuelve a desbandar; por eso los que eligen el tope con el CVS son los que más preguntan y los que más rápido firman.”Marcelo, vendedor en concesionario de La Plata
Lo que el Estado todavía no resolvió
Más allá del entusiasmo oficial por una cuota inicial que puede ser hasta un 30% inferior, el Estado sigue sin resolver el problema de fondo: en un país donde los salarios formales corren detrás de la inflación,indexar un crédito a la UVA es licuar la deuda para el banco, pero también es dejar al trabajador a merced de un índice que, cuando se acelera, licua su ingreso real. La nueva línea del Banco Nación puede ser una herramienta útil para quien necesite reponer un vehículo de trabajo o aprovechar la diferencia de cuota, pero también es un recordatorio de que, mientras la política monetaria no encuentre un ancla estable, cada crédito indexado es una apuesta a que el salario vuelva a ganarle, en algún momento, a los precios.