La industria argentina trabaja con casi la mitad de su maquinaria detenida y el empleo formal se resiente
Datos del INDEC muestran que el sector manufacturero operó al 58,5% de su capacidad instalada en agosto. En el calzado y la indumentaria, la presión de las importaciones asiáticas y la brecha de costos con Brasil reconfiguran el mapa laboral y empujan a los trabajadores hacia la informalidad.
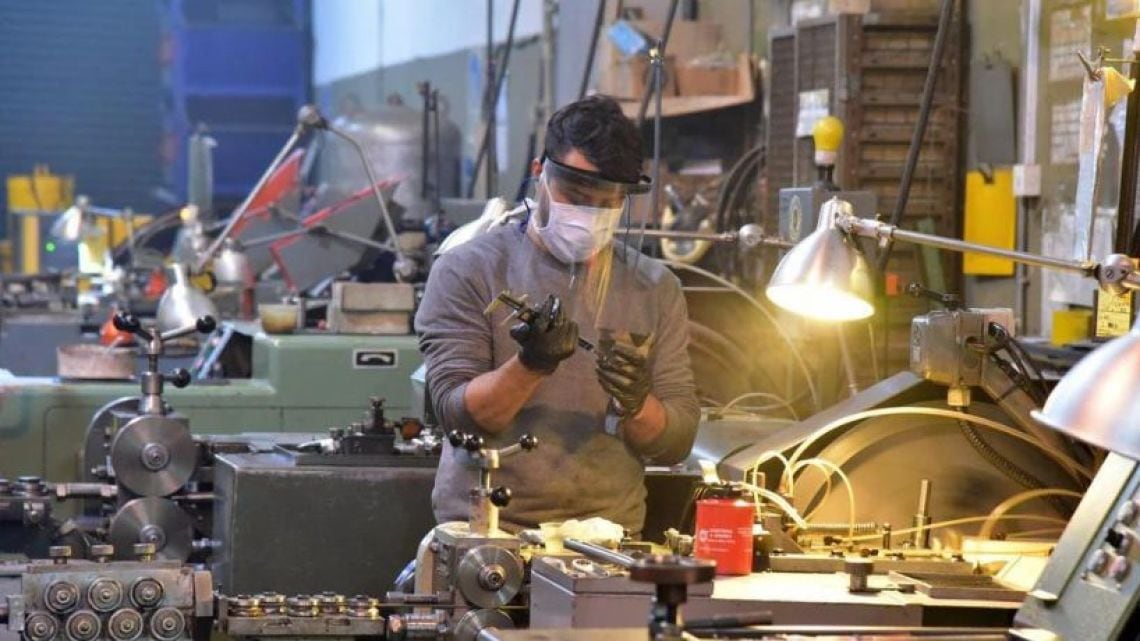
La industria manufacturera de la República Argentina cerró el mes de agosto con una utilización promedio del 58,5% de su capacidad instalada, una cifra difundida por el Instituto Nacional de Estadística y Censos (INDEC, organismo oficial que mide la evolución de la actividad económica) y que marca un piso preocupante para un sector que otrora constituyera el motor del empleo formal en el país. En términos concretos, más de cuatro de cada diez puntos de la capacidad industrial del país permanecieron ociosos durante el último mes, lo que implica líneas de producción detenidas, turnos suspendidos y, en no pocos casos, fábricas que funcionan a pérdida o directamente paralizadas.
El indicador constituye una fotografía técnica de un fenómeno más amplio. La ociosidad trepó desde el 58,2% de julio y se ubica apenas por debajo del 59% registrado en agosto del año anterior. La comparación interanual revela, además, que la lejana mejoría observada en algunos meses del corriente año se evaporó en este último relevamiento, en el que la industria apenas consigue mover poco más de la mitad de su entramado productivo. En las economías regionales, ese porcentaje se traduce en turnos caídos, suspensiones rotativas y una presión constante sobre los salarios de los trabajadores que aún conservan su puesto en relación de dependencia.
Los rubros más golpeados: calzado e indumentaria frente al desembarco importado
Dentro del entramado manufacturero, dos ramas que demandan una cantidad significativa de mano de obra —el calzado y la indumentaria— figuran as las más resentidas por la dinámica del comercio internacional. En ambos casos, los productos importados, en buena medida provenientes de los polos industriales asiáticos, ejercen una presión adicional sobre un mercado interno que de por sí se muestra contraído. Esa combinación de oferta externa más barata y demanda doméstica debilitada configura un cuadro en el que las fábricas locales pierden volumen de producción, reducen turnos y, en consecuencia, ajustan su plantilla de personal.
A la presión importadora se suman dos asimetrías estructurales que los propios empresarios del sector suelen señalar como determinantes de la pérdida de competitividad. Por un lado, el costo laboral medido en dólares de un trabajador industrial argentino en un mismo cargo equivale, según los cálculos que surgen de las propias cámaras empresarias, a aproximadamente el doble del que percibe un trabajador brasileño en una función equivalente. Por el otro, la presión tributaria —los impuestos que gravan la actividad industrial— resulta alrededor de un 35% más baja en Brasil que en la Argentina, lo que coloca a las plantas del país vecino en una posición de ventaja a la hora de fijar precios de exportación.
El crédito caro y el desdoblamiento hacia la informalidad
El acceso al financiamiento se suma a la lista de condicionantes que pesan sobre la actividad. Con tasas de interés elevadas y un sistema de crédito que la industria describe como prácticamente cerrado para la inversión productiva, las empresas que aún sostienen su funcionamiento encuentran dificultades para reponer maquinaria, ampliar turnos o incorporar personal. En ese contexto, preservar los puestos existentes se convierte, en muchos casos, en el único horizonte viable, mientras que la creación de empleo queda relegada a un segundo plano.
- Reducción de turnos y suspensiones rotativas en plantas de calzado y textiles, con impacto en ciudades como Río Cuarto, Bell Ville y Marcos Juárez, en la provincia de Córdoba.
- Migración de trabajadores formales hacia changas (trabajos esporádicos sin registro) y ocupaciones informales en comercio minorista, transporte o construcción, tras perder su empleo en relación de dependencia.
- Pérdida de aportes jubilatorios (los descuentos mensuales que financian el sistema previsional) y de la cobertura de obra social (la atención médica que el patrón garantiza al empleado registrado) para los operarios que pasan a desempeñarse sin registración laboral.
- Freno en la inversión productiva por la suba de tasas y el endurecimiento del acceso al crédito, lo que limita la reposición de maquinaria y la ampliación de capacidad instalada.
El fenómeno, sin embargo, no se distribuye de manera uniforme a lo largo del país. Recorridas efectuadas por distintas regiones industriales de la provincia de Córdoba, incluidas las localidades de Río Cuarto, Bell Ville y Marcos Juárez —núcleos históricamente vinculados a la producción metalmecánica, agroindustrial y de manufacturas regionales— arrojaron, en cada punto relevado, idéntica preocupación entre empresarios y trabajadores: la imposibilidad de sostener niveles de actividad que permitan preservar el empleo formal y, al mismo tiempo, hacer frente a la presión combinada de los costos internos y la competencia importada. Vecinos consultados en esas plazas, entre ellos operarios con décadas de antigüedad en plantas locales, refirieron la coexistencia de despedidos recientes con trabajadores que aceptaron rebajas salariales para evitar el cierre de sus respectivas secciones.
Cuando un trabajador industrial pierde su puesto registrado, las opciones formales escasean. El comercio minorista, otra actividad típicamente empleadora de mano de obra, atraviesa dificultades similares, con lo que la reinserción en un empleo de iguales características se vuelve una excepción. En ese marco, la salida más frecuente —y a la vez la más precarizada— son las changas, definidas como ocupaciones puntuales y discontinuas que no generan aportes jubilatorios ni cobertura social, y que en los hechos configuran un retroceso en la calidad del empleo y en los derechos laborales conquistados durante décadas. El tramo final del camino recorrido por cada operario despedido suele quedar signado, así, por la pérdida de los aportes patronales y por una inserción laboral signada por la inestabilidad.
“Cuando le preguntan a uno qué pasó con los muchachos que se quedaron sin trabajo en la planta, la verdad es que la mayoría terminó arreglándose con lo que apareció: un par de changas en la construcción, alguno que se metió a hacer reparaciones, otros que directamente se fueron a probar suerte a otra provincia.”Vecino de Marcos Juárez consultado durante la recorrida
Hasta el momento de publicación de este informe, ni el Ministerio de Economía ni las principales cámaras empresarias del sector respondieron de manera formal y por escrito a los pedidos de explicación formulados por este medio respecto de tres ejes centrales: las eventuales medidas de protección arancelaria (los impuestos a las importaciones diseñados para resguardar la producción local) que el Gobierno evaluaría aplicar en los rubros de calzado e indumentaria, la instrumentación de líneas de crédito productivo con tasas subsidiadas y los mecanismos previstos para contener la migración de trabajadores formales hacia empleos no registrados. La ausencia de respuestas oficiales deja abierta la incógnita sobre cuál será, en los próximos meses, el destino de una industria que trabaja con casi la mitad de su maquinaria detenida y de los operarios que aún dependen de ella.